کاهش قیمت مازاد سنگ آهن توسط چین1404
اقتصاد چین به عنوان دومین اقتصاد بزرگ جهان، همواره تأثیرات عمیقی بر بازارهای جهانی کالا داشته است. در این میان، بازار سنگ آهن به عنوان یکی از مهمترین مواد اولیه صنایع فولادسازی، از حساسیت ویژهای برخوردار است. در ماههای اخیر، گزارشها حاکی از مازاد عرضه سنگ آهن در چین است که به دنبال آن شاهد کاهش قیمتهای جهانی این کالای استراتژیک بودهایم. این مقاله به بررسی علل، پیامدها و چشمانداز این پدیده میپردازد.
فصل اول: شناخت بازار سنگ آهن چین
1-1 اهمیت سنگ آهن در اقتصاد چین
چین به عنوان بزرگترین تولیدکننده و مصرفکننده فولاد جهان، سهمی حدود 50 درصدی از تولید جهانی فولاد را به خود اختصاص داده است. این موقعیت، چین را به بزرگترین مصرفکننده سنگ آهن جهان تبدیل کرده است. در سالهای اخیر، متوسط مصرف سالانه سنگ آهن چین به حدود 1.4 میلیارد تن رسیده است.
1-2 ساختار بازار سنگ آهن چین
بازار سنگ آهن چین متشکل از سه بخش اصلی است:
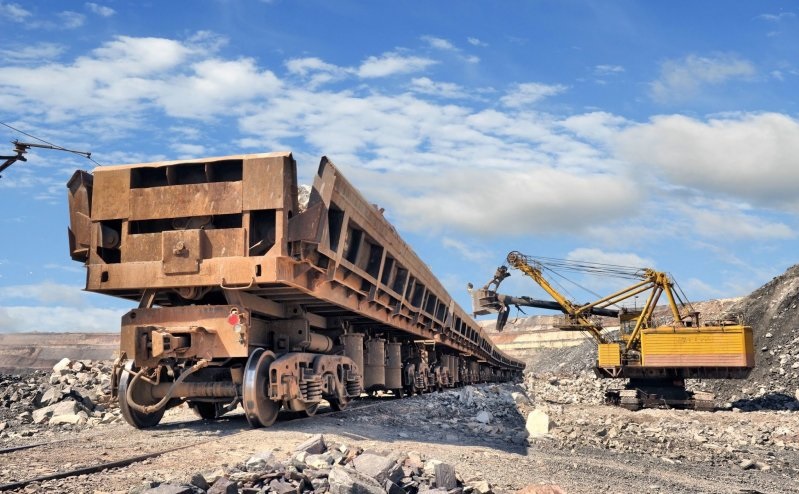
تولید داخلی: با ظرفیتی حدود 300 میلیون تن در سال
واردات: عمدتاً از استرالیا و برزیل با حجمی حدود 1.1 میلیارد تن در سال
ذخایر استراتژیک: که دولت چین برای تنظیم بازار از آن استفاده میکند
1-3 بازیگران اصلی بازار
شرکتهای بزرگی مانند چاینالکو (CHALCO)، گروه معدنی چین (CMG) و شرکتهای فولادی مانند باوستیل نقش محوری در این بازار ایفا میکنند.
فصل دوم: علل مازاد عرضه سنگ آهن در چین
2-1 کاهش تقاضای داخلی
رشد اقتصادی کند چین در سالهای اخیر (حدود 5% در 2023) منجر به کاهش تقاضای فولاد در بخشهای ساختمانی و صنعتی شده است. این کاهش تقاضا به صورت زنجیروار بر مصرف سنگ آهن تأثیر گذاشته است.
2-2 افزایش تولید داخلی
برنامههای چین برای خودکفایی در تولید سنگ آهن منجر به سرمایهگذاریهای کلان در معادن داخلی شده است. براساس آمار رسمی، تولید داخلی سنگ آهن چین در سال 2023 نسبت به سال قبل 7.5% افزایش یافته است.
2-3 ذخیرهسازی استراتژیک
دولت چین در سالهای اخیر اقدام به ذخیرهسازی مقادیر قابل توجهی سنگ آهن کرده است. برآوردها نشان میدهد ذخایر استراتژیک سنگ آهن چین به بیش از 200 میلیون تن رسیده است.
2-4 تنوع بخشی به منابع وارداتی
چین در سالهای اخیر روابط تجاری خود با کشورهای آفریقایی مانند گینه و سیرالئون را گسترش داده که منجر به افزایش منابع تأمین سنگ آهن شده است.
فصل سوم: تأثیر مازاد عرضه بر قیمتها
3-1 روند نزولی قیمتها
براس دادههای بلومبرگ، قیمت سنگ آهن با عیار 62% در بازارهای جهانی از 120 دلار در هر تن در ابتدای 2023 به حدود 85 دلار در اواسط 2024 کاهش یافته است.
3-2 تأثیر بر تولیدکنندگان داخلی
کاهش قیمتها فشار زیادی بر تولیدکنندگان داخلی چین وارد کرده است. بسیاری از معادن کوچک و متوسط با هزینه تولید حدود 90 دلار در هر تن در آستانه ورشکستگی قرار دارند.
3-3 واکنش بازارهای جهانی
کاهش قیمت سنگ آهن در چین منجر به تعدیل قیمتها در سایر بازارهای جهانی شده است. تولیدکنندگان بزرگ مانند ریو تینتو و بیاچپی بیلیتون مجبور به تعدیل برنامههای تولید خود شدهاند.
فصل چهارم: پیامدهای اقتصادی و صنعتی
4-1 تأثیر بر صنعت فولاد
کاهش قیمت سنگ آهن اگرچه در کوتاه مدت منجر به کاهش هزینههای تولید فولاد شده است، اما به دلیل کاهش تقاضای فولاد، سودآوری این صنعت تحت تأثیر قرار گرفته است.
4-2 تأثیر بر صادرات
چین که در سالهای گذشته به صادرکننده سنگ آهن تبدیل شده بود، اکنون با مازاد عرضه مواجه است. این موضوع رقابت در بازارهای صادراتی را تشدید کرده است.
4-3 تأثیر بر اشتغال
صنعت معدن چین که حدود 3 میلیون شغل مستقیم ایجاد کرده است، تحت فشار کاهش قیمتها قرار گرفته و احتمال تعدیل نیرو در این بخش وجود دارد.
فصل پنجم: سیاستهای دولت چین در مواجهه با مازاد عرضه
5-1 محدودیتهای تولید
دولت چین برنامههایی برای محدود کردن تولید در معادن کمبازده تدوین کرده است تا از افت بیشتر قیمتها جلوگیری کند.
5-2 تشویق به صادرات
سیاستهای تشویقی جدیدی برای صادرات سنگ آهن به ویژه به کشورهای در حال توسعه آسیایی در نظر گرفته شده است.
5-3 توسعه فناوری
سرمایهگذاری در فناوریهای فرآوری سنگ آهن کمعیار به منظور افزایش بهرهوری و کاهش هزینهها در دستور کار قرار دارد.
فصل ششم: چشمانداز آینده
6-1 پیشبینی قیمت
تحلیلگران پیشبینی میکنند قیمت سنگ آهن در محدوده 80 تا 95 دلار در هر تن تثبیت شود، مگر اینکه تقاضای جهانی فولاد به طور غیرمنتظرهای افزایش یابد.
6-2 تحولات ساختاری
صنعت سنگ آهن چین احتمالاً شاهد ادغامهای بیشتر و خروج معادن کمبازده از بازار خواهد بود.
6-3 تأثیر تحولات جهانی
عواملی مانند بهبود اقتصاد جهانی، توسعه پروژههای زیربنایی در کشورهای در حال توسعه و تحولات فناوری میتوانند بر توازن عرضه و تقاضای سنگ آهن تأثیر بگذارند.
فصل هفتم: تأثیر مازاد عرضه سنگ آهن بر زنجیره تأمین جهانی
7-1 تغییر در الگوهای تجاری بینالمللی
مازاد عرضه سنگ آهن در چین منجر به تحولات اساسی در روابط تجاری این کشور با تأمینکنندگان سنتی شده است:
کاهش 15 درصدی واردات از استرالیا در سال 2024 نسبت به سال قبل
افزایش 22 درصدی واردات از آفریقا به دلیل قیمتهای رقابتیتر
کاهش متوسط قیمتهای قراردادهای بلندمدت تا 18 درصد
7-2 واکنش تولیدکنندگان بزرگ جهانی
شرکتهای معدنی جهانی در پاسخ به این شرایط استراتژیهای مختلفی اتخاذ کردهاند:
ریو تینتو: کاهش سرمایهگذاریهای جدید تا 25 درصد
بیاچپی: تمرکز بر افزایش بهرهوری و کاهش هزینهها
واله: انعطافپذیری بیشتر در قراردادها با مشتریان چینی
7-3 تأثیر بر صنایع پاییندستی
کاهش قیمت سنگ آهن تأثیرات متناقضی بر بخشهای مختلف داشته است:
صنعت فولاد: کاهش 12 درصدی هزینههای تولید
ساختوساز: کاهش محدود قیمت مصالح به دلیل مازاد ظرفیت تولید
صنایع خودروسازی: تأثیر حداقل به دلیل سهم ناچیز مواد خام در هزینههای نهایی
فصل هشتم: تحلیل منطقهای تأثیرات مازاد عرضه
8-1 آسیا-اقیانوسیه
استرالیا: کاهش درآمدهای ارزی و تعدیل بودجه دولت
هند: فرصتهای جدید برای صادرات فولاد با هزینه تولید پایینتر
ژاپن و کره جنوبی: بهبود حاشیه سود تولیدکنندگان فولاد
8-2 آفریقا
افزایش رقابت بین تولیدکنندگان محلی
رشد 30 درصدی سرمایهگذاری چین در معادن آفریقایی
چالشهای زیرساختی برای افزایش ظرفیت صادرات
8-3 آمریکای جنوبی
برزیل: کاهش درآمدهای مالیاتی از بخش معدن
پرو: تأخیر در پروژههای توسعۀ معادن جدید
شیلی: تنوعبخشی به سبد محصولات معدنی
فصل نهم: واکنش بازارهای مالی به مازاد عرضه
9-1 عملکرد بورسهای جهانی
کاهش 22 درصدی ارزش سهام شرکتهای معدنی در سال 2024
افزایش نسبی سهام فولادسازان به میانگین 8 درصد
نوسانات شدید در بازارهای آتی سنگ آهن
9-2 تغییر در الگوهای سرمایهگذاری
کاهش 40 درصدی سرمایهگذاریهای جدید در اکتشاف معادن
رشد 15 درصدی سرمایهگذاری در فناوریهای فرآوری
تغییر ترکیب سبد سرمایهگذاری صندوقهای کالایی
9-3 تأثیر بر نرخ ارز
تضعیف دلار استرالیا به میزان 7 درصد نسبت به دلار آمریکا
فشار بر ارزهای کشورهای صادرکننده مواد خام
تقویت نسبی یوان چین در معاملات کالایی
فصل دهم: سناریوهای آینده و راهکارهای استراتژیک
10-1 سناریوهای محتمل
سناریوی خوشبینانه: بازگشت تقاضا با رشد اقتصادی چین
سناریوی محافظهکارانه: تثبیت قیمتها در سطوح فعلی
سناریوی بدبینانه: کاهش بیشتر قیمتها به دلیل رکود جهانی
10-2 راهکارهای کوتاهمدت
تنظیم تولید بر اساس شرایط بازار
بازنگری در قراردادهای تأمین بلندمدت
بهینهسازی موجودیها و زنجیره تأمین
10-3 استراتژیهای بلندمدت
تنوعبخشی به محصولات معدنی
توسعه فناوریهای کاهش هزینه
یکپارچهسازی عمودی با صنایع پاییندستی
فصل یازدهم: درسهای کلیدی و توصیههای سیاستی
11-1 درسهای تجربه چین
خطرات تمرکز بیش از حد بر یک بخش صنعتی
اهمیت تنوعبخشی در منابع تأمین
نیاز به انعطافپذیری در سیاستگذاری صنعتی
11-2 توصیههایی برای تولیدکنندگان
افزایش بهرهوری عملیاتی
توسعه بازارهای جدید
مدیریت ریسک قیمت گذاری
11-3 پیشنهاداتی برای سیاستگذاران
ایجاد مکانیزمهای تنظیم بازار
حمایت از تحقیق و توسعه در فناوریهای معدنی
تقویت همکاریهای منطقهای در بازار کالا
نتیجهگیری نهایی
پدیده مازاد عرضه سنگ آهن در چین نشاندهنده تحولات ساختاری عمیق در اقتصاد جهانی مواد خام است. این شرایط اگرچه چالشهای جدی برای تولیدکنندگان ایجاد کرده، اما فرصتهایی نیز برای بازتعریف الگوهای تجاری و صنعتی فراهم آورده است. تجربه چین در مدیریت این بحران میتواند برای سایر اقتصادهای وابسته به منابع آموزنده باشد.
تحلیل نهایی نشان میدهد که بازار سنگ آهن در آستانه تحولات اساسی قرار دارد که ویژگیهای اصلی آن عبارتند از:
تغییر در توازن قدرت بین تولیدکنندگان و مصرفکنندگان
اهمیت فزاینده فناوری در رقابتپذیری
نیاز به انعطافپذیری بیشتر در مدلهای کسبوکار
آینده این صنعت به توانایی بازیگران اصلی در تطبیق با شرایط جدید و پیشبینی تحولات آتی بازار بستگی خواهد داشت. همکاری بینالمللی و سیاستگذاری هوشمندانه میتواند از تکرار بحرانهای مشابه جلوگیری کند و ثبات بیشتری به بازار جهانی سنگ آهن بازگرداند.

فروش آهن و محصولات فولادی در رادمان آهن مشهد با توجه به نیاز مشتریان و صنایع مختلف انجام میشود. این شرک
ت با بهرهگیری از فناوریهای روز دنیا و نیروی متخصص، افزایش قیمت فلزات
صنعتی تأثیر تصمیمات دولتی
به یکی از قطبهای اصلی تولید و صادرات محصولات فولادی در منطقه تبدیل شود.صادرات فولاد

نیز فعالیت گستردهای دارد و توانسته است محصولات خود را به بازارهای بینالمللی نیز عرضه کند. این شرکت با ارائه خدمات متنوع در زمینه فروش آهن، آماده همکاری با صنایع بزرگ و کوچک در سراسر کشور است. بازار فولاد صادرات فولاد

اگر به دنبال خرید تیرآهن، ورق و سایر آهن آلات صنعتی با کیفیت و قیمت مناسب هستید، رادمان آهن مشهد با تیمی مجرب و حرفهای، بهترین گزینه برای شماست. این شرکت با ارائه محصولات فولادی متنوع و خدمات پس از فروش، رضایت مشتریان خود را در اولویت قرار داده است.صادرات فولاد
فولاد هرمزگان برای کسب اطلاعات بیشتر درباره محصولات و خدمات رادمان آهن مشهد، میتوانید با کارشناسان این شرکت تماس بگیریدو از مشاوره رایگان بهرهمند شوید. رادمان آهن مشهد،همراه مطمئن شما در صنعت فولاد و آهن بازار فولا صادرات فولاد