رقابت ایران با چین، ترکیه و کشورهای CIS در صنعت فولاد: تحلیل تأثیر بر صادرات و بازار داخلی
مقدمه
صنعت فولاد بهعنوان یکی از ستونهای اصلی اقتصاد صنعتی کشورها، نقش مهمی در توسعه اقتصادی، اشتغالزایی و زنجیره تأمین صنایع پاییندستی ایفا میکند. ایران با دارا بودن منابع معدنی گسترده، تجربه طولانی در تولید فولاد و ظرفیتهای قابل توجه، در دهههای اخیر بهعنوان یکی از تولیدکنندگان اصلی فولاد در منطقه مطرح شده است. با این حال، بازار جهانی فولاد در حال حاضر تحت تسلط بازیگران بزرگ مانند چین، ترکیه و کشورهای CIS قرار دارد و رقابت فشردهای در حوزه صادرات و تعیین قیمت محصولات فولادی شکل گرفته است.
این مقاله با تمرکز بر تحلیل رقابت ایران با این کشورها، تأثیر آن بر صادرات فولاد ایران و قیمت داخلی محصولات فولادی، از جمله میلگرد، پروفیل و نبشی، بررسی میکند و نقش شرکتهای فعال داخلی مانند رادمان آهن را در تأمین نیاز بازار و افزایش رقابتپذیری ایران تحلیل میکند.
بخش اول: تحلیل رقابت در بازار جهانی فولاد
رقابت ایران با چین
چین بزرگترین تولیدکننده فولاد جهان است و سهمی بالغ بر ۵۰ درصد از تولید جهانی فولاد را در اختیار دارد. این کشور نهتنها ظرفیت تولید بالایی دارد، بلکه با بهرهگیری از تکنولوژی پیشرفته و هزینه پایین تولید، توانسته است به رقیبی جدی برای ایران در بازارهای صادراتی تبدیل شود.
ویژگیهای رقابت با چین:
حجم تولید بالا: تولید سالانه چین بالغ بر ۱ میلیارد تن است، در حالی که ایران حدود ۳۰–۳۵ میلیون تن تولید دارد؛ این اختلاف حجم تولید باعث میشود چین در بازارهای بینالمللی قیمتها را تعیین کند.
قیمت رقابتی: فولاد چین به دلیل بهرهوری بالا و هزینه پایین انرژی و نیروی کار، به شکل پایدار با قیمتهای رقابتی به بازارهای جهانی صادر میشود.
نفوذ در بازارهای هدف: کشورهای آسیای جنوبی، خاورمیانه و حتی اروپا بخش عمدهای از واردات فولاد خود را از چین تأمین میکنند، که رقابت ایران را در این بازارها دشوار میکند.
برای ایران، رقابت با چین محدود به بازارهای صادراتی نیست؛ بلکه واردات محصولات فولادی ارزانتر از چین میتواند فشار تورمی روی قیمت داخلی میلگرد، پروفیل و نبشی ایجاد کند.
نقش ترکیه در بازار منطقهای
ترکیه بهعنوان یک کشور تولیدکننده متوسط فولاد، نقش مهمی در بازار منطقهای دارد و بهویژه در بازار خاورمیانه و شمال آفریقا سهم قابل توجهی کسب کرده است. ظرفیت تولید فولاد ترکیه در سالهای اخیر بین ۳۰ تا ۴۰ میلیون تن در نوسان بوده و به دلیل نزدیکی به ایران، رقابت مستقیمی در بازارهای منطقهای شکل میدهد.
ویژگیهای رقابت با ترکیه:
قربت جغرافیایی و کاهش هزینه حمل و نقل: ایران و ترکیه رقابت شدیدی در صادرات به بازارهای عراق، سوریه و کشورهای خلیج فارس دارند. هزینه حمل و نقل کمتر ترکیه به این کشورها، گاهی باعث برتری قیمتی محصولات ترک میشود.
تنوع محصولات: تولید فولاد ترکیه شامل محصولات متنوعی مانند میلگرد آجدار، تیرآهن و ورقهای ساختمانی است که بخش قابل توجهی از نیاز بازارهای منطقه را تأمین میکند.
کیفیت و استاندارد: ترکیه با سرمایهگذاری در تکنولوژی و استانداردهای بینالمللی توانسته جایگاه قابل قبولی در بازارهای صادراتی داشته باشد.
برای ایران، رقابت با ترکیه در بازار منطقهای عمدتاً بر صادرات محصولات میلگرد و پروفیل اثرگذار است و باعث فشار بر قیمت صادراتی و محدودیت در سهم بازار میشود.
سهم کشورهای CIS در بازار فولاد و تأثیر بر ایران
کشورهای CIS مانند روسیه، اوکراین، قزاقستان و بلاروس از منابع غنی معدنی برخوردارند و تولید فولاد آنها طی سالهای اخیر رشد قابل توجهی داشته است. این کشورها با صادرات فولاد به بازارهای خاورمیانه و آسیای میانه، ایران را در رقابت مستقیم قرار میدهند.
ویژگیهای رقابت با کشورهای CIS:
نرخ ارز و قیمت جهانی: کشورهای CIS به دلیل نرخ ارز رقابتی و دسترسی به مواد اولیه ارزان، فولاد خود را با قیمت پایین به بازارهای صادراتی عرضه میکنند.
تأثیر بر صادرات ایران: افزایش عرضه فولاد از CIS، باعث محدودیت در بازارهای عراق، افغانستان و آسیای میانه شده و سهم ایران از این بازارها کاهش یافته است.
پیامدهای لجستیکی: حملونقل زمینی از کشورهای CIS به بازارهای هدف ایران رقابت قیمت را شدیدتر میکند، بهویژه در بخش میلگرد و نبشی که ایران در آن بازارها فعال است.
بخش دوم: تأثیر رقابت بر صادرات فولاد ایران
رقابت با چین، ترکیه و کشورهای CIS تأثیرات چندلایهای بر صادرات فولاد ایران دارد که میتوان آن را به اثرات مستقیم و غیرمستقیم تقسیم کرد. این تأثیرات شامل کاهش سهم بازار، تغییر استراتژی صادراتی، فشار بر قیمت و افزایش ریسکهای تجاری است.
۱. کاهش سهم بازار
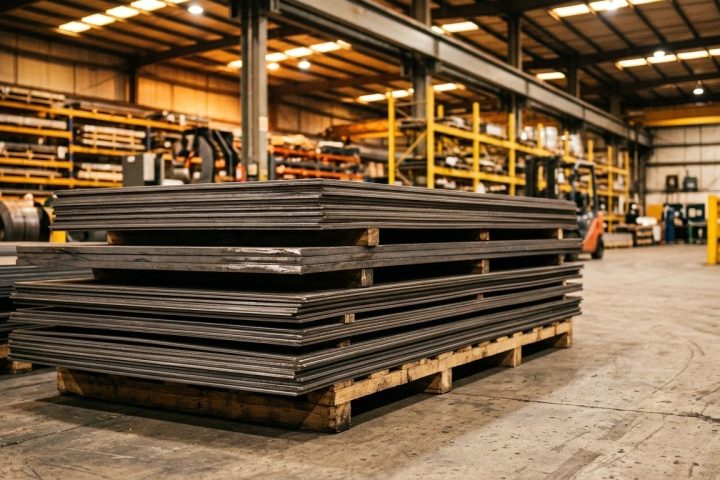
ورود محصولات فولادی ارزان و پرظرفیت از سوی چین و کشورهای CIS باعث شده ایران در بسیاری از بازارهای منطقهای سهم خود را از دست بدهد. بهویژه در کشورهای همسایه مانند عراق، افغانستان و آسیای میانه، که تقاضای بالایی برای فولادهای ساختمانی مانند میلگرد، پروفیل و نبشی دارند، محصولات وارداتی با قیمت پایین و کیفیت قابل قبول، جایگزین محصولات ایرانی شده است.
چین با صادرات حجم بالا و قیمت رقابتی، بهویژه در بازارهای جنوب و شرق آسیا، ایران را تحت فشار قرار داده است.
کشورهای CIS مانند روسیه، اوکراین و قزاقستان با حملونقل زمینی ارزان و نرخ ارز رقابتی، در بازار کشورهای همسایه ایران فعالیت میکنند و سهم صادرات ایران را کاهش دادهاند.
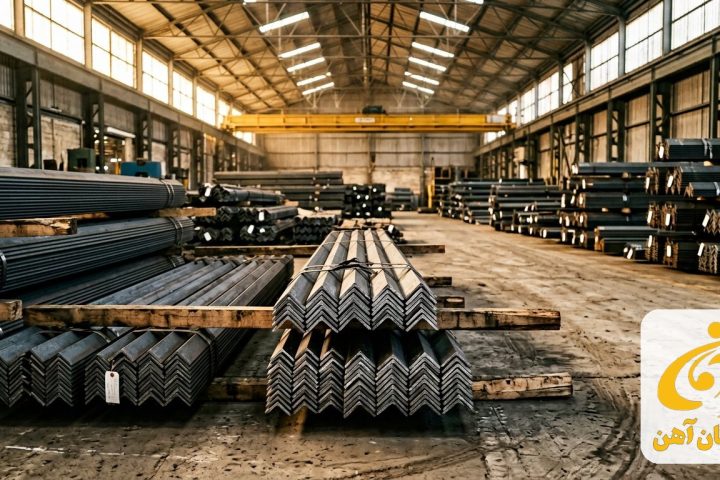
ترکیه با دسترسی سریع به بازارهای خاورمیانه و عرضه محصولات متنوع، بهخصوص میلگرد و نبشی، رقابت مستقیم با تولیدکنندگان ایرانی ایجاد کرده است.
نتیجه این روند، کاهش قابل توجه سهم ایران در بازارهای هدف و کاهش قدرت چانهزنی صادرکنندگان ایرانی است.
۲. تغییر در استراتژی صادراتی
برای مقابله با فشار رقابت، صادرکنندگان ایرانی ناچار به تغییر استراتژی شدهاند:
تمرکز بر بازارهای خاص: ایران تلاش کرده در بازارهای کمتر تحت سلطه چین و ترکیه فعالیت کند و بخشهایی از صادرات خود را به کشورهای دارای محدودیت وارداتی یا نیازمند محصولات ویژه هدایت کند.
تمرکز بر محصولات با ارزش افزوده بالا: تولید محصولاتی مانند پروفیلهای سفارشی، ورقهای خاص و میلگردهای آجدار با استاندارد ویژه، به صادرکنندگان ایرانی امکان میدهد رقابت مستقیم با واردات ارزان را کاهش دهند.
توسعه روابط تجاری بلندمدت: تمرکز بر قراردادهای بلندمدت با مشتریان خارجی برای کاهش تأثیر نوسانات قیمت و تأمین پایدار بازار.
این تغییر استراتژی باعث میشود ایران به جای رقابت صرفاً قیمتی، بر کیفیت، خدمات پس از فروش و تحویل سریع تمرکز کند.
۳. فشار بر قیمت صادراتی
رقابت شدید بینالمللی باعث شده صادرکنندگان ایرانی مجبور به کاهش قیمت محصولات باشند تا بازارهای صادراتی را از دست ندهند:
محصولات میلگرد، پروفیل و نبشی ایران در بازارهای عراق و افغانستان تحت فشار قیمت محصولات ترکیه و CIS قرار دارند.
کاهش قیمت صادراتی برای حفظ مشتری، در بلندمدت باعث کاهش حاشیه سود تولیدکنندگان میشود و منابع مالی لازم برای سرمایهگذاری در تکنولوژی و ارتقای کیفیت محدود میشود.
برخی تولیدکنندگان برای حفظ سهم بازار حتی مجبور به ارائه تخفیفهای ۵ تا ۱۰ درصدی بر قیمت پایه محصولات خود شدهاند.
این روند نشان میدهد که رقابت خارجی نهتنها سهم بازار ایران را کاهش داده، بلکه فشار بر سودآوری و توان سرمایهگذاری بلندمدت تولیدکنندگان داخلی را نیز افزایش داده است.
۴. نوسانات ارزی و ریسک تجاری
رقابت بینالمللی با ریسکهای تجاری و نوسانات ارزی همراه است که صادرات ایران را پیچیدهتر کرده است:
نوسانات نرخ ارز: تغییرات نرخ دلار و سایر ارزهای منطقهای باعث نوسان قیمت صادراتی محصولات فولادی میشود و برنامهریزی بلندمدت برای صادرکنندگان ایرانی را دشوار میکند.
تحریمها و محدودیتهای بینالمللی: تحریمها دسترسی ایران به برخی بازارها و سیستمهای پرداخت بینالمللی را محدود کرده و این امر رقابت با کشورهای بدون تحریم مانند ترکیه و چین را دشوارتر میکند.
ریسک لجستیکی: حملونقل زمینی و دریایی با هزینه و زمان متفاوت، همراه با تحریمها و محدودیتهای گمرکی، باعث افزایش ریسک تجارت خارجی میشود.
مثال واقعی
صادرات میلگرد ایران به عراق و افغانستان نمونه بارزی از تأثیر رقابت خارجی است. ترکیه و کشورهای CIS محصولات مشابه را با قیمت پایینتر و زمان تحویل سریعتر عرضه میکنند. به همین دلیل، صادرکنندگان ایرانی برای حفظ سهم بازار مجبور به ارائه تخفیفهای قابل توجه شدهاند و حتی در برخی موارد، قراردادهای بلندمدت خود را با سود محدود منعقد کردهاند تا مشتریان را از دست ندهند.
بخش سوم: اثرات رقابت بر قیمت داخلی فولاد
رقابت بینالمللی با بازیگران قدرتمندی مانند چین، ترکیه و کشورهای CIS، اثرات مستقیم و غیرمستقیمی بر قیمت داخلی فولاد ایران دارد و تولیدکنندگان و بازار داخلی را تحت فشار قرار میدهد. این اثرات شامل فشار قیمت وارداتی، تغییر در الگوی تولید داخلی، نوسانات کوتاهمدت قیمت و تأثیر بر زنجیره تأمین است.
۱. فشار قیمت وارداتی
واردات محصولات فولادی ارزان از کشورهای چین و CIS باعث شده است تولیدکنندگان داخلی ایران نتوانند قیمتها را بیش از حد افزایش دهند. این فشار چند جنبه دارد:
رقابت مستقیم با میلگرد و نبشی داخلی: محصولات وارداتی با قیمت پایینتر و کیفیت قابل قبول، خریداران را به سمت خود جذب میکنند و تولیدکنندگان ایرانی مجبور به تعدیل قیمتها هستند.
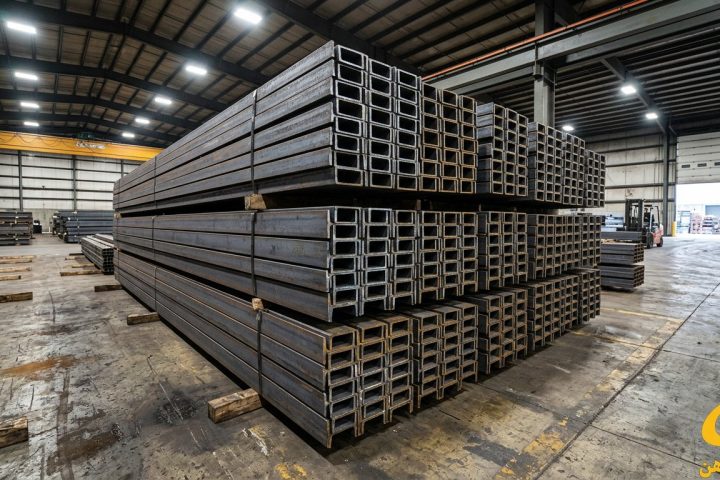
تأثیر بر پروژههای ساختمانی: پیمانکاران و شرکتهای ساختمانی برای کاهش هزینههای پروژه، میلگرد و پروفیل خارجی را جایگزین تولیدات داخلی میکنند که باعث کاهش فروش تولیدکنندگان داخلی میشود.
اثر تورمی محدودکننده: فشار وارداتی موجب شده تولیدکنندگان داخلی نتوانند بهراحتی افزایش قیمت داخلی را اعمال کنند، حتی زمانی که هزینه مواد اولیه یا انرژی افزایش مییابد.
۲. تغییر در الگوی تولید داخلی
در پاسخ به رقابت خارجی، بسیاری از تولیدکنندگان ایرانی به سمت محصولات با ارزش افزوده بالاتر حرکت کردهاند:
تمرکز بر محصولات ویژه: تولید پروفیلهای صنعتی، ورقهای سفارشی و نبشیهای خاص با استانداردهای ویژه، باعث شده قیمت این محصولات بالاتر باشد، اما بازار محدودتری دارند.
مزیت رقابتی کیفی: این تغییر استراتژی به تولیدکنندگان ایرانی امکان میدهد با تمرکز بر کیفیت و خدمات، رقابت مستقیم با محصولات ارزان قیمت وارداتی را کاهش دهند.
تأثیر بر فروش داخلی و صادرات: هرچند قیمت بالاتر باعث محدودیت در حجم فروش داخلی میشود، اما در بلندمدت به تثبیت حاشیه سود و امکان صادرات به بازارهای هدف کمک میکند.
بهعنوان مثال، تولیدکنندگان میلگرد و پروفیل در ایران با ارائه محصولاتی با استاندارد DIN و ASTM توانستهاند مشتریانی را جذب کنند که کیفیت و دوام محصول برایشان اولویت دارد.
۳. نوسانات کوتاهمدت قیمت
رقابت خارجی، به ویژه در بازار میلگرد ساختمانی، باعث نوسانات کوتاهمدت قیمت شده است:
عرضه متغیر محصولات ترکیه و CIS، نوسانات هفتگی و ماهانه قیمتها را تشدید کرده است.
این نوسانات بر فروش آهن در مشهد و دیگر مراکز صنعتی تأثیر مستقیم دارد، زیرا پیمانکاران و فروشندگان برای مدیریت هزینه پروژه، در زمان نوسان قیمت دست به خرید یا توقف خرید میزنند.
مثال واقعی: در سالهای اخیر، قیمت میلگرد داخلی بین ۱۰ تا ۱۵ درصد نوسان داشته است، که این نوسانات عمدتاً ناشی از رقابت با محصولات وارداتی و تغییرات نرخ ارز بوده است.
۴. تأثیر بر زنجیره تأمین و بازار داخلی
رقابت بینالمللی باعث شده زنجیره تأمین داخلی فولاد نیز تحت تأثیر قرار گیرد:
تولیدکنندگان مجبورند موجودی خود را بر اساس عرضه خارجی و نوسانات قیمت تنظیم کنند، که مدیریت لجستیک و موجودی را پیچیدهتر میکند.
توزیعکنندگان و شرکتهای فعال در بازار داخلی، مانند رادمان آهن، نقش کلیدی در تثبیت بازار و تأمین محصولات فولادی دارند. با مدیریت موجودی و ارائه محصولات متنوع، آنها میتوانند اثر نوسانات قیمت خارجی را کاهش دهند و ثبات نسبی در بازار ایجاد کنند.
فشار رقابت باعث شده تولیدکنندگان و توزیعکنندگان روی افزایش کیفیت خدمات، سرعت تحویل و تنوع محصول تمرکز کنند تا بتوانند بازار داخلی را حفظ کنند.
بخش چهارم: نقش شرکتهای فعال داخلی و مثال رادمان آهن
شرکتهای خصوصی فعال در بازار داخلی مانند رادمان آهن نقش مهمی در تأمین نیاز بازار داخلی و افزایش رقابتپذیری ایران دارند. این شرکتها با ارائه خدمات متنوع و کیفیت مناسب توانستهاند تا حد زیادی جایگاه خود را در بازار حفظ کنند.
فعالیتهای رادمان آهن:
فروش آهن در مشهد: رادمان آهن با شبکه توزیع گسترده در استان خراسان و شهر مشهد، دسترسی تولیدکنندگان و پیمانکاران ساختمانی به محصولات فولادی را تسهیل کرده است.
عرضه محصولات متنوع: شامل میلگرد، پروفیل و نبشی با استانداردهای ملی و بینالمللی، که نیاز صنایع پاییندستی و پروژههای ساختمانی را پوشش میدهد.
مدیریت زنجیره تأمین: با مدیریت موجودی و همکاری با تولیدکنندگان داخلی، رادمان آهن میتواند تأثیر نوسانات قیمت بینالمللی را کاهش دهد و ثبات نسبی در بازار ایجاد کند.
فرصتها و چالشها:
فرصتها:
افزایش تقاضای داخلی و پروژههای عمرانی بزرگ در ایران، به ویژه در مشهد و خراسان.
امکان تمرکز بر محصولات ویژه با ارزش افزوده بالا، کاهش وابستگی به رقابت مستقیم با واردات ارزان.
چالشها:
فشار رقابت با واردات ارزان و نوسانات نرخ ارز.
محدودیت ظرفیت تولید در مقایسه با رقبا.
نیاز به سرمایهگذاری برای ارتقاء تکنولوژی و استانداردهای بینالمللی.
راهکارهای کاربردی:
توسعه محصول با ارزش افزوده بالا: تمرکز بر تولید پروفیلهای صنعتی، نبشیهای خاص و میلگردهای ویژه برای بازارهای صادراتی و داخلی.
تقویت شبکه توزیع: افزایش دسترسی به محصولات در مناطق مختلف از طریق شعب و نمایندگیها.
ارتقای کیفیت و استاندارد: سرمایهگذاری در تکنولوژی و کنترل کیفیت برای رقابت با محصولات وارداتی.
همکاری با دولت و نهادهای صنعتی: بهرهگیری از حمایتهای صادراتی و مشوقهای تولید برای تقویت حضور در بازارهای منطقهای.
بخش پنجم: فرصتها و چالشهای کلی برای صنعت فولاد ایران
فرصتها:
افزایش تقاضای داخلی بهویژه در پروژههای عمرانی و ساختمانی.
بازارهای منطقهای که میتوان با تمرکز بر کیفیت و خدمات رقابت کرد.
ایجاد زنجیره تولید و توزیع منسجم با مشارکت شرکتهای خصوصی و دولتی.
چالشها:
فشار رقابتی از سوی چین، ترکیه و کشورهای CIS.
نوسانات نرخ ارز و تحریمهای بینالمللی.
محدودیت در تکنولوژی و ظرفیت تولید نسبت به رقبا.
نیاز به ارتقاء استانداردها و کاهش هزینههای تولید برای رقابت پایدار.
جمعبندی و نتیجهگیری
صنعت فولاد ایران در شرایط کنونی با رقابت سنگین از سوی چین، ترکیه و کشورهای CIS مواجه است. این رقابت هم بر صادرات فولاد ایران و هم بر قیمت داخلی محصولات فولادی مانند میلگرد، پروفیل و نبشی تأثیر مستقیم دارد. کاهش سهم بازار، فشار بر قیمت صادراتی و نوسانات قیمت داخلی از پیامدهای اصلی این رقابت است.
با این حال، فرصتهایی نیز برای ایران وجود دارد. توسعه محصولات با ارزش افزوده بالا، تقویت شبکه توزیع و ارتقای کیفیت و استانداردها میتواند جایگاه ایران را در بازار منطقهای و داخلی تقویت کند. شرکتهای فعال داخلی مانند رادمان آهن نمونهای موفق از چگونگی مدیریت زنجیره تأمین، ارائه خدمات متنوع و حفظ رقابتپذیری در شرایط فشار خارجی هستند.
در نهایت، برای افزایش رقابتپذیری ایران در صنعت فولاد، سیاستگذاری کلان، سرمایهگذاری در تکنولوژی، بهبود استانداردها و تمرکز بر بازارهای ویژه و منطقهای ضروری است. تنها از این مسیر، ایران میتواند هم صادرات خود را حفظ کند و هم قیمت داخلی فروش آهن در مشهد، میلگرد، پروفیل و نبشی را در سطحی پایدار و رقابتی نگه دارد.